mytoken钱包
“mytoken钱包”通常指为特定游戏或娱乐活动设计的数字管理工具,用于存储、转移或记录参与行为相关的虚拟资产,其核心功能包括支持用户管理数字凭证、追踪相关活动数据及验证预测结果的真实性,落实要求强调需通过合规技术保障资产安全,明确用户参与规则,并确保信息透明,若涉及未经核实的收益承诺或夸大预测结果准确性,可能引发虚假宣传风险,用户应谨慎核实平台资质,避免因误导性信息导致资产损失。
mytoken钱包
近年来,以“mytoken钱包”为代表的数字资产存储工具引发广泛关注,其核心矛盾在于:部分用户将其视为参与数字资产相关活动的便捷入口;其宣传中隐含的“预测结果导向”功能与数字资产市场的高风险特性形成冲突,这种矛盾既源于用户对技术工具的认知偏差,也与部分平台利用模糊话术诱导参与行为有关,本文将从技术定义、功能解析、风险警示等角度展开分析。
主要对象释义:数字资产存储工具的定位与边界
“mytoken钱包”本质上是基于区块链技术的数字资产管理工具,其核心功能包括私钥存储、资产查询及部分场景下的转账操作,与传统银行账户不同,此类钱包不依赖中心化机构,用户需自行保管私钥——这一设计虽提升了资产控制权,但也意味着一旦私钥丢失或泄露,资产将永久无法找回,部分平台在宣传中强调其“安全性”,却对用户责任避而不谈,导致新手用户误以为钱包本身具备资产保障功能。
技术层面,钱包分为“热钱包”与“冷钱包”两种形态,热钱包通过互联网连接实现即时交易,但易受黑客攻击;冷钱包则通过离线设备存储私钥,安全性更高但操作复杂,部分“mytoken钱包”宣传中混淆两者概念,将热钱包的便捷性与冷钱包的安全性强行关联,误导用户对风险程度的判断。
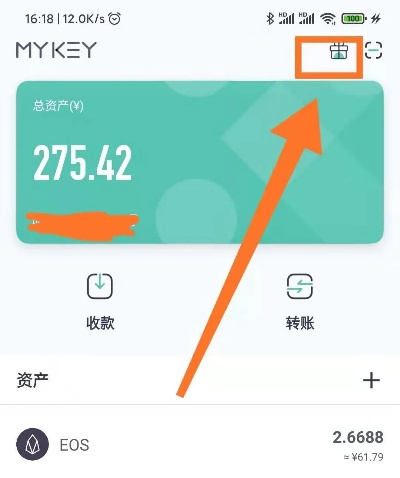
数字与网站:数据展示背后的逻辑陷阱
部分“mytoken钱包”关联网站会展示实时价格、涨跌幅等数据,并配以“历史预测准确率”等指标,这些数字看似客观,实则存在多重问题:其一,数字资产市场受全球政策、技术迭代、市场情绪等多重因素影响,短期价格波动具有随机性,任何基于历史数据的预测均缺乏科学依据;其二,部分平台通过选择性展示“成功案例”制造预测有效的假象,却对大量错误预测隐而不提;其三,网站数据来源往往不透明,用户难以验证其真实性。
更值得警惕的是,某些网站通过“邀请好友得奖励”等机制鼓励用户分享链接,形成层级传播网络,这种模式虽不直接涉及资金交易,但可能触碰法律红线,且用户个人信息存在泄露风险。
谜语式宣传与预测词:诱导参与的隐蔽话术
为规避监管,部分平台采用“谜语式”宣传策略,将“预测结果”包装为“市场趋势分析”“技术指标解读”等内容,用“黄金交叉”“超卖区域”等术语暗示买卖时机,或通过“专家解读”“社群共识”等话术营造从众氛围,此类宣传刻意模糊“分析”与“预测”的边界,使用户误以为参与行为是基于专业判断的理性选择,而非对未知结果的赌博式尝试。
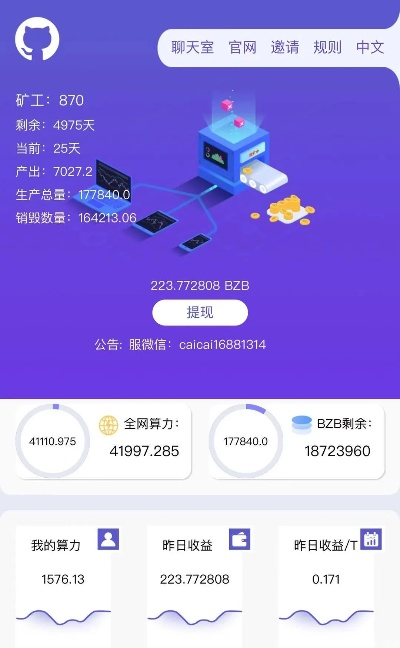
更隐蔽的是,部分平台将预测结果与“娱乐活动”绑定,声称“仅供消遣”,当用户因预测错误产生损失时,平台往往以“用户自主决策”为由拒绝担责,这种责任转嫁机制,本质上是利用用户对“娱乐”的轻视心理降低风险警惕性。
专家观点:技术中立性与使用风险的辩证关系
多位区块链技术专家指出,钱包作为工具本身具有中立性,其风险源于使用方式而非技术本身,中国信息通信研究院专家曾表示:“钱包的安全等级取决于用户对私钥的管理能力,与平台宣传的‘预测功能’无关。”清华大学金融科技研究院研究员则强调:“任何声称能稳定预测数字资产价格的行为,均违背金融市场基本规律,用户应警惕此类话术背后的诱导动机。”
法律层面,北京盈科律师事务所合伙人指出,若平台以“预测结果”为卖点吸引用户参与相关活动,可能涉嫌违反《广告法》中“虚假宣传”及《防范和处置非法集资条例》中“变相吸收公众存款”等相关条款,用户需明确:技术工具的使用不应突破法律框架,否则将面临资产损失与法律责任的双重风险。
虚假宣传的危害与识别方法
虚假宣传的危害主要体现在三方面:其一,误导用户对风险的认知,使其低估数字资产市场的高波动性;其二,通过制造“稳赚不赔”的假象,诱导用户投入超出承受能力的资金;其三,破坏行业生态,加剧市场投机氛围,最终损害全体参与者利益。
识别虚假宣传需关注三个特征:一是承诺“高收益低风险”,违背“收益与风险成正比”的基本规律;二是强调“内部消息”“独家指标”,却拒绝披露数据来源与分析逻辑;三是通过“限时活动”“限量名额”等话术制造紧迫感,压制用户理性思考时间,用户可通过查询平台备案信息、阅读用户协议条款、搜索负面舆情等方式,交叉验证宣传内容的真实性。
落实措施:用户、平台与监管的协同责任
对用户而言,需树立“自主决策、自担风险”的意识:使用钱包前充分了解技术原理,不轻信“预测结果”;参与相关活动前评估自身风险承受能力,避免盲目跟风;遭遇纠纷时保留证据,通过法律途径维权。
对平台而言,应严格遵守“技术中立”原则,剥离钱包的预测功能宣传,聚焦资产存储、转账等基础服务;完善用户教育机制,通过风险提示、案例解析等方式提升用户风险意识;建立投诉处理通道,及时回应用户关切。
对监管部门而言,需完善数字资产相关法规,明确工具类平台的功能边界;加强对虚假宣传的监测力度,对违规平台依法处置;推动行业自律组织建设,通过标准制定、信息共享等方式提升整体合规水平。
文章声明:以上内容(如有图片或视频亦包括在内)除非注明,否则均为网站名称原创文章,转载或复制请以超链接形式并注明出处。http://3g.59dinghuo.com/Post/details/20261029528746.shtml
 俞言